ブレゲ、ブランパン、タグ・ホイヤー、ゼニス...
長い歴史、職人技と技術力の伝統を持ち、百貨店や高級雑誌で簡単に目にするこれらのラグジュアリーブランドの上半期「成績表」は市場平均を下回りました。
華やかなポップアップストア、トップスターを起用したアンバサダーラインナップ。このような「スペック」にもかかわらず消費者に選ばれないのであれば、一体どのような条件を備えれば競争力が生まれるのでしょうか。
グローバル中古時計データプラットフォームEveryWatchの
2026年上半期市場データをもとに、合計60ブランドのオークション、ディーラーおよび個人取引データを調査しました。
冷え込む新品市場、熱い中古市場
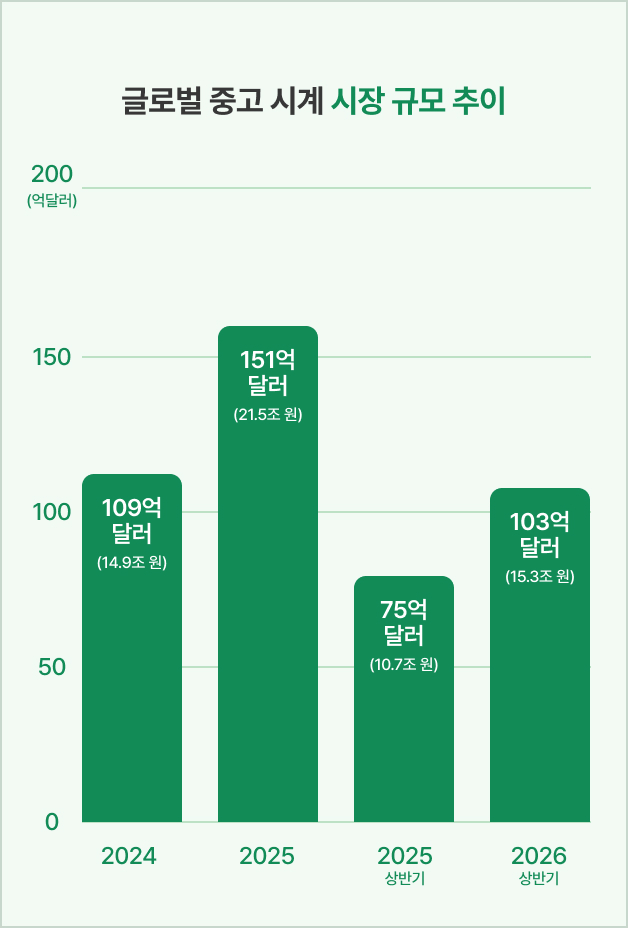
2026年上半期のグローバル中古時計市場は前年同期比37.5%増の103億ドルを記録しました(上半期平均為替レート基準で約15兆ウォン)。新品市場が同期間0.7%マイナス成長だったことと非常に対照的な結果です。
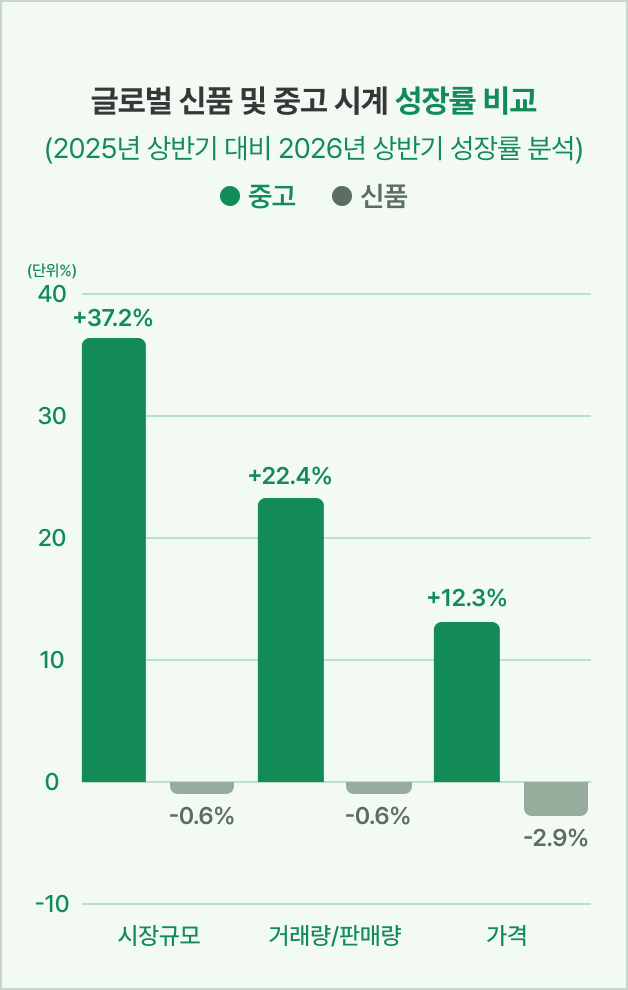
資料出典: EveryWatch,
Federation of the Swiss Watch Industry
しかしこのような追い風の中でも、競争力のあるブランドとそうでないブランドの差は明確に分かれました。
どのように区分されるのかを見るため、以下では取引量の成長と中央値価格の平均成長率を基準にブランドを4つのグループに分けてみます。
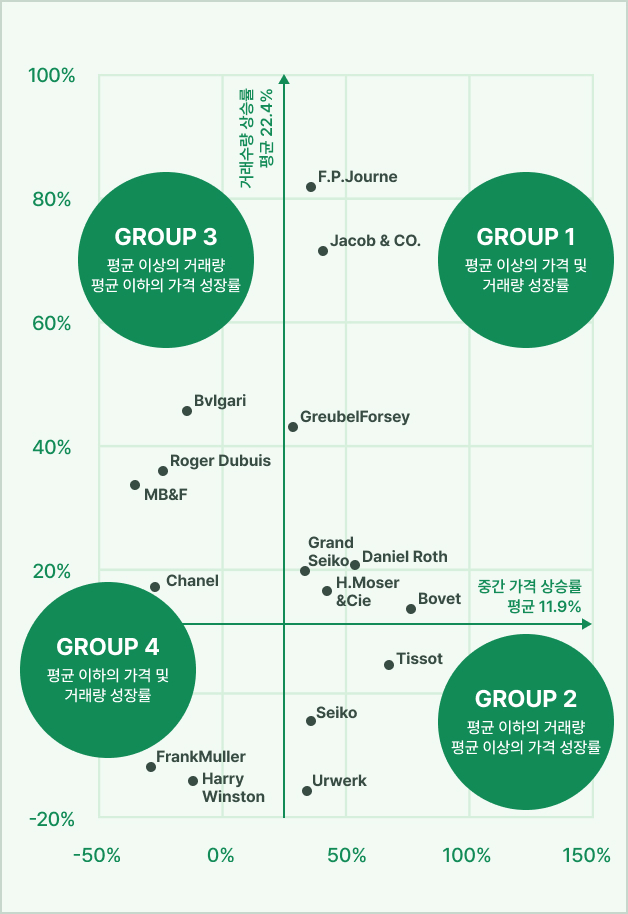
資料出典: EveryWatch
グループ①
- 取引量・価格成長率ともに市場平均を上回るブランド
https://www.esperluxe.com
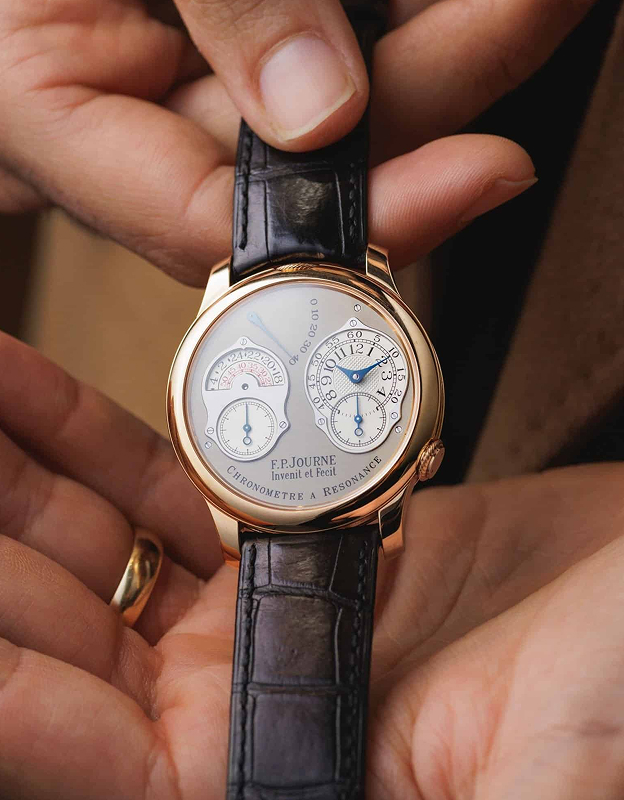
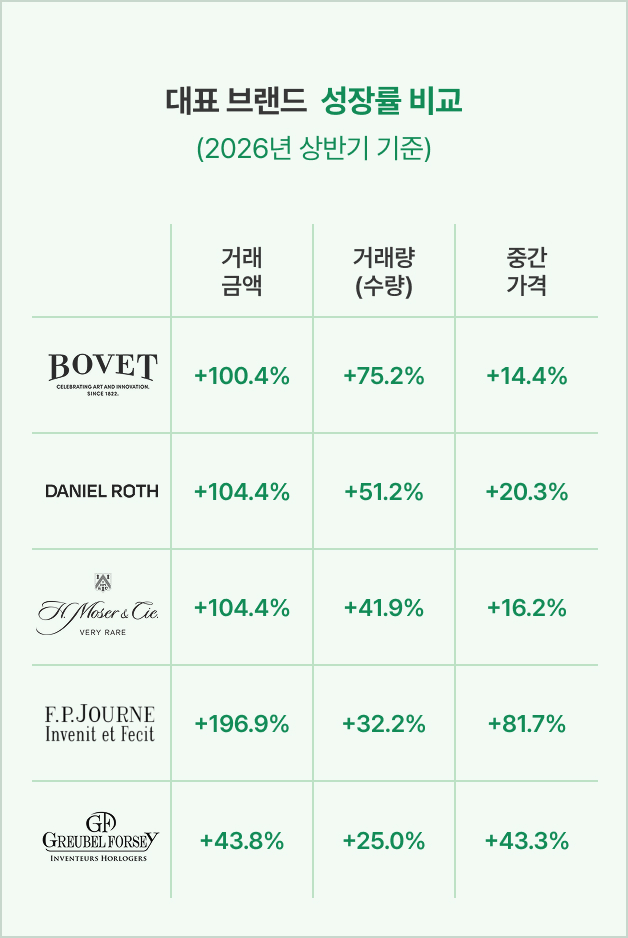
F.P.ジュルヌ、ダニエル・ロス、H.モーザー&シー、ボヴェ、グリューベル・フォルセイは、伝統的なハイエンドメーカーでも提供できない圧倒的なデザインの差別化、職人技、希少性を備えたブランドです。
この5ブランドの平均取引量成長率は45.1%、中央値価格成長率は35.2%を記録しました。類似した魅力を持つパルミジャーニ・フルリエも45%の取引量成長率と、平均よりやや低いですが堅調な10.4%の価格成長率を記録しました。
希少性とアイデンティティが明確であれば、価格も需要もついてくることをこれほどよく示すブランドはありません。
資料出典: EveryWatch
興味深いのは、全く逆の価格帯でも同じ原理が働くという点です。
ハミルトン、グランドセイコー、NOMOS、エルメスは
30.5%の取引量成長と18.1%の価格上昇率を記録しました。約2,400ドルの中央値価格で取引されたこれらのブランドは、「価格に対するアイコニックなデザイン」と高品質で勝負しました。
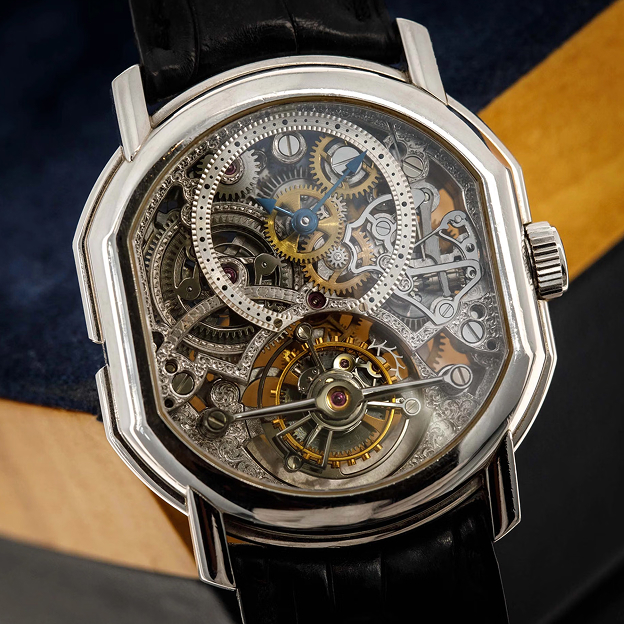
ダニエル・ロス プラチナ トゥールビヨン
https://loupethis.com
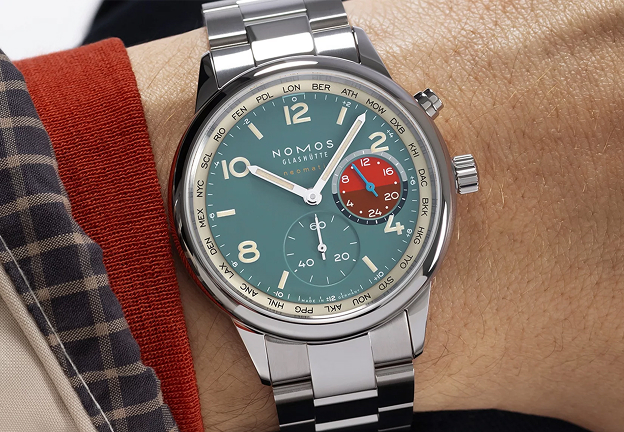
NOMOS ネオマティック ワールドタイマー
https://timeandtidewatches.com
F.P.ジュルヌとNOMOSの共通点は、ありきたりでない明確なアイデンティティではないでしょうか。
グループ②
- 平均以上の取引量、堅調な価格成長ブランド
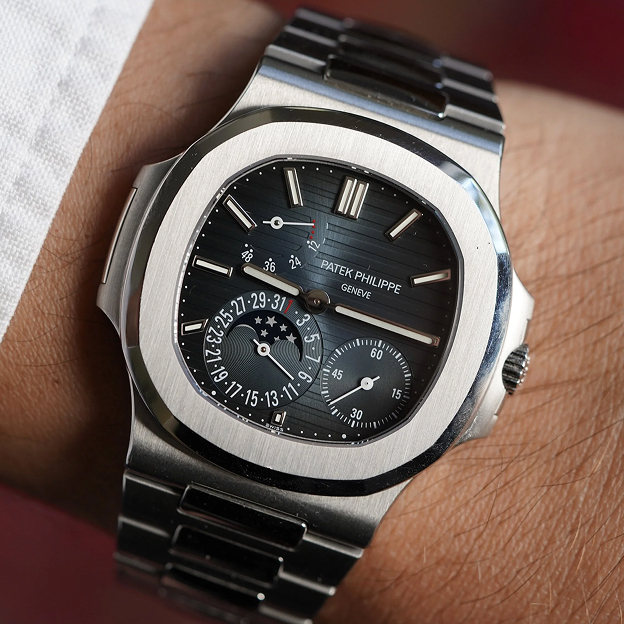
パテック・フィリップ ノーチラス 5712/1A
https://www.windvintage.com
もちろん、誰もがF.P.ジュルヌやNOMOSのように独特であることはできません。無難で、馴染みがあり、ありきたりかもしれません。
しかし「馴染み」には満たすべきそれなりの期待値があるはずです。
ロレックス、パテック・フィリップ、カルティエ、リシャール・ミルの合計取引量シェアは60.2%。すでに圧倒的なシェアを持ちながらも、平均31.4%の取引量成長と8.4%の価格上昇率を同時に記録しました。
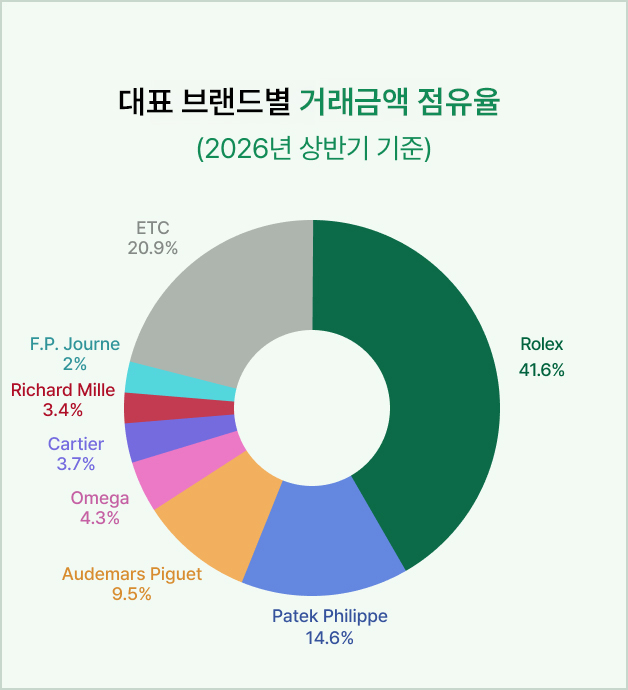
資料出典: EveryWatch
F.P.ジュルヌほどの差別化はありませんが、広いファン層と証明されたブランド価値が市場全体を牽引しているということです。すでに大きなブランドがさらに大きくなる、中古時計市場の「富の集中」構造を最も端的に示す事例です。
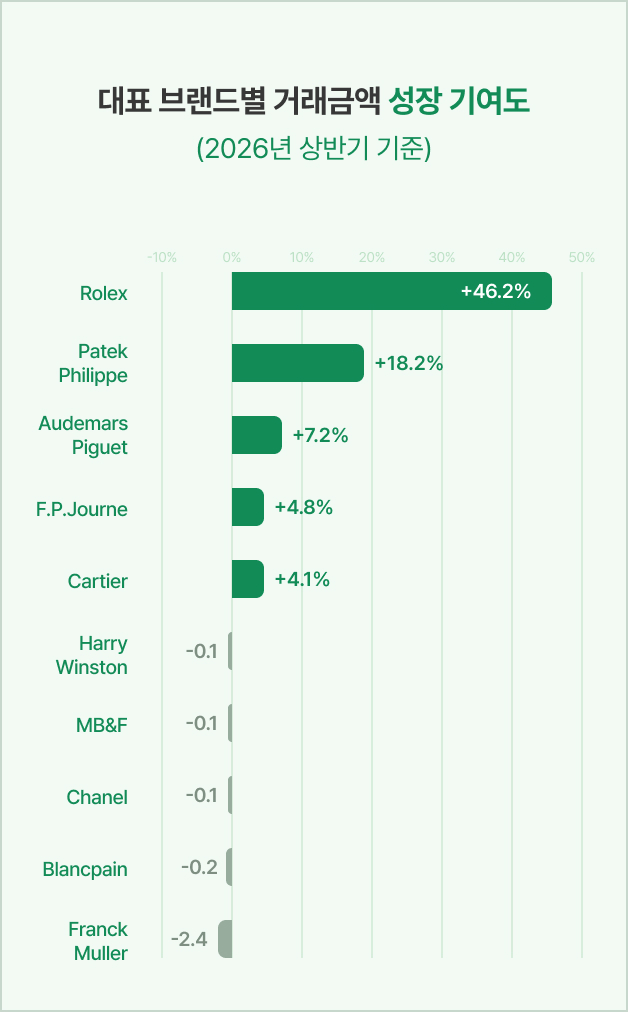
資料出典: EveryWatch
中価格帯でもブランドポジショニングが明確な
ティソとセイコーは平均51.6%の取引成長率を記録しました(特にティソの67.8%成長率が目立ちます)。ただし、ハミルトン(映画業界との密接なキャンペーン)、NOMOS(コストパフォーマンスの高い独立系ウォッチメーカー)のような強力なカタリストがなかったため、価格の動きは大きくありませんでした。
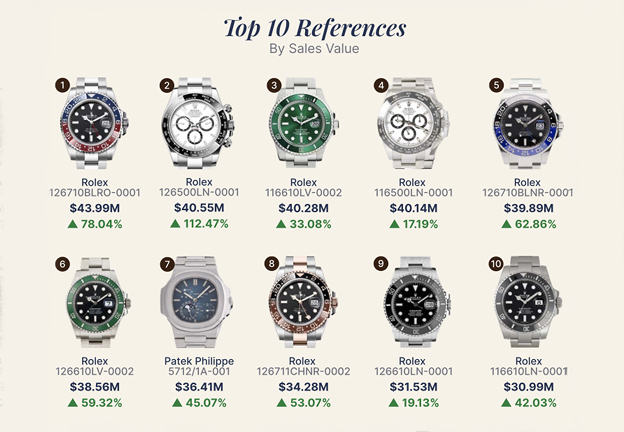
リファレンスレベルで取引量上位10本中9本がロレックス
資料出典: EveryWatch
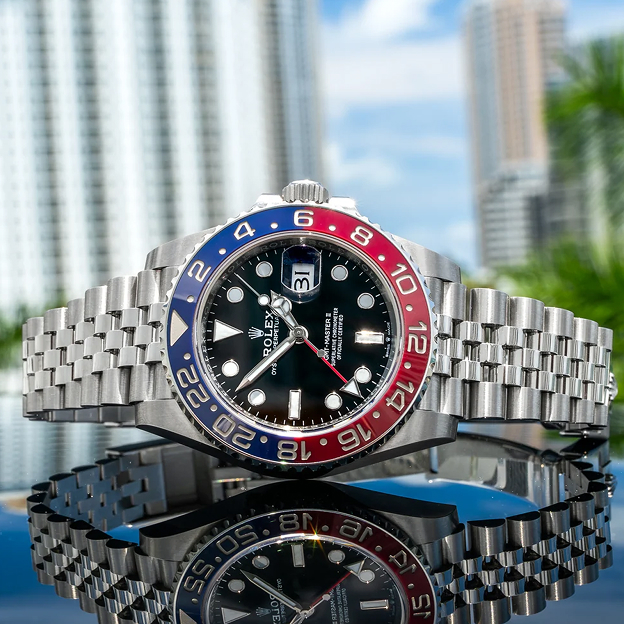
生産終了のニュースとともに価格と取引量が急騰した
ロレックス GMTマスターII 126710BLRO
https://gandgtimepieces.com
取引量は増えても価格は上がらない — カタリストのない認知度の限界です。
グループ③
- 取引量はマイナス成長、価格成長率は高かったブランド
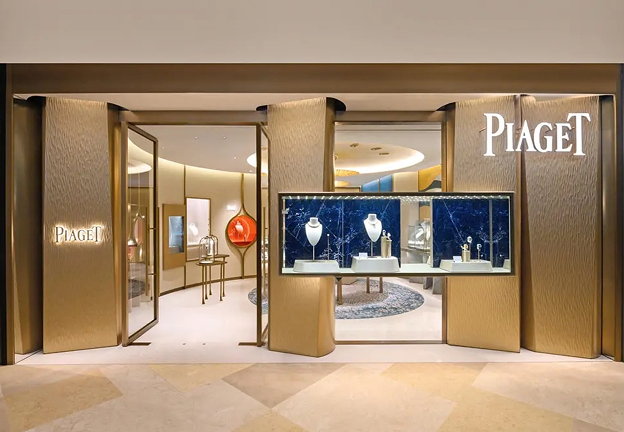
新しいブランドアンバサダーを起用し
積極的なマーケティングを展開しているピアジェ
https://www.richemont.com
ブルガリ、ショパール、ピアジェはジュエリーメーカーとして強力なブランド価値を持つと同時に、「メインストリーム」ウォッチメーカーでもあります。特に近年ジュエリー(またはジュエリー風時計)やアクセサリーへの需要が爆発し、この3ブランドは平均29.9%の価格上昇率を記録しました。
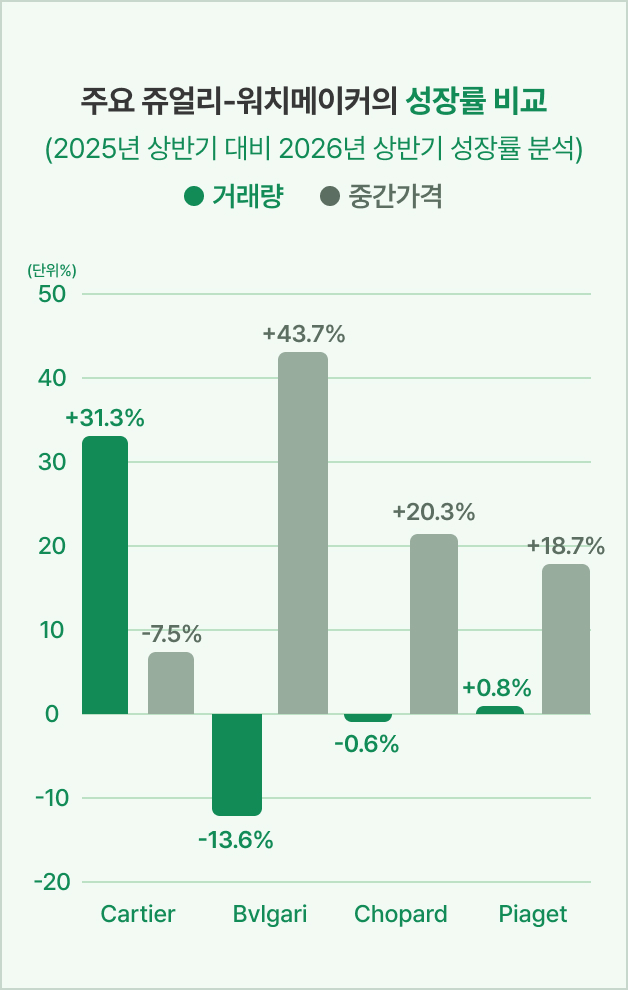
しかし平均取引量は逆に8.8%マイナス成長しました。価格は上がるのに取引は減るこの現象、私は一定金額を超える区間からは需要がブランド価値と換金性がより確実に証明されたカルティエに移ったためだと考えます。
同様の文脈で、平均8,600ドルで取引されたジラール・ペルゴ、ユリス・ナルダン、グラスヒュッテ・オリジナルは、忠実なファン層を持ちながらも、より証明されたブランドを求める消費者を説得できませんでした。
グループ④
- 取引量も価格も市場平均に届かなかったブランド
調査に含まれた全60ブランドのうち、取引量・価格成長率ともに市場平均に満たなかったブランドは26。さらにこの26のうち2~3を除いた残りは、私たちが百貨店や高級雑誌で長年見てきた、誰もが知る「メインストリーム」メーカーです。市場の関心から外れているのは無名ブランドではなく、この馴染み深い高級ブランドたちということです。非常に高い認知度にもかかわらず、取引シェア1%すら獲得できなかったその他ブランドにはブランパン、ブレゲ、タグ・ホイヤー、ゼニス、オリスなどが含まれます。
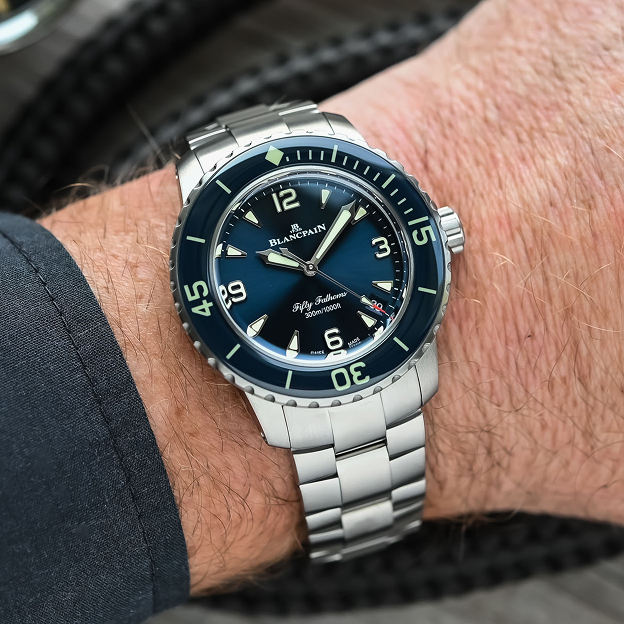
ブランパンの代表的アイコン フィフティファゾムズ38mm
https://monochrome-watches.com
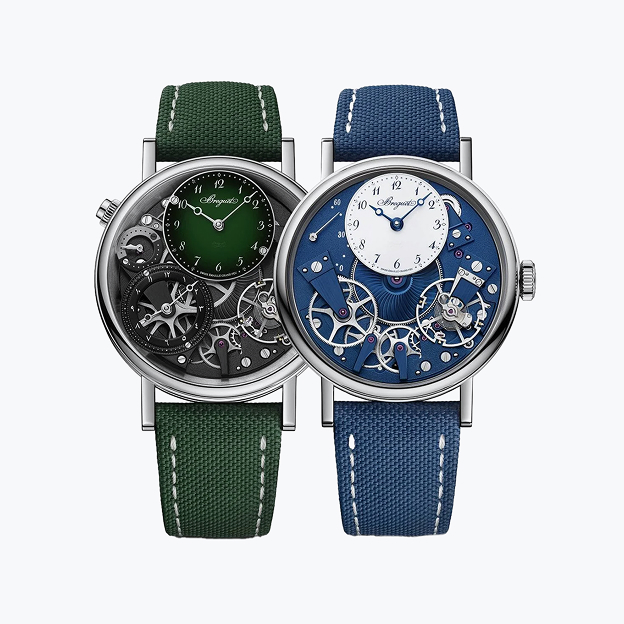
ブレゲの2026トラディションコレクション
https://elementintime.com
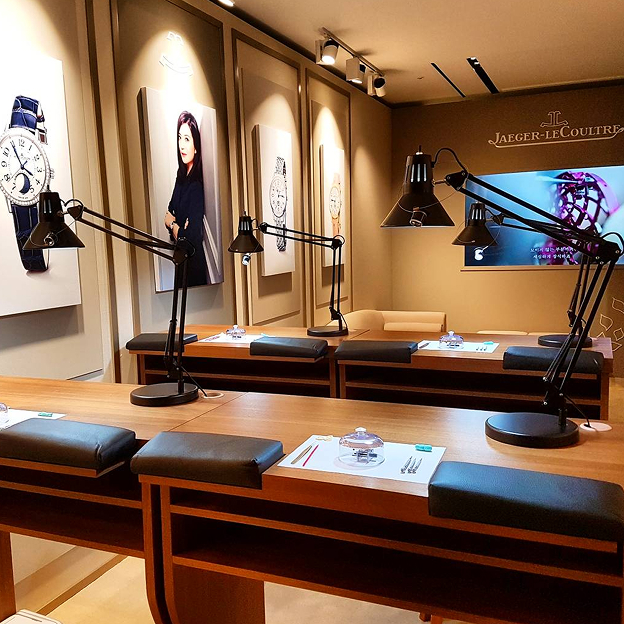
百貨店入店、新アンバサダーセレブ起用、ウォッチメイキングクラスなど
多様なマーケティングを試みるジャガー・ルクルト
https://www.timeforum.co.kr
長い歴史、職人技と技術力を持たない「高級」時計はありません。すでに大多数のブランドは資本力のあるグループに属し、高額なマーケティング費用を使っています — 華やかなイベント、有名セレブアンバサダー。しかしこのような「無難な」高級戦略はもはや消費者の財布を開かせることはできません。
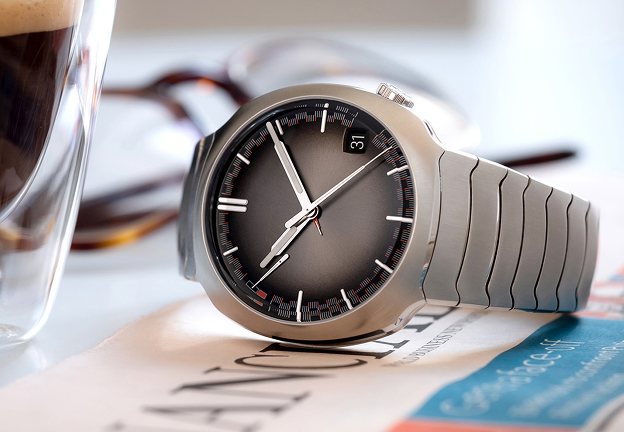
確固たるブランドアイデンティティを持つ H.モーザー&シー
https://watchesbysjx.com
その結果、無難なブランドは上位トップブランドと差別的なアイデンティティでニッチを狙うブランドの間でシェアを奪われ続けています。結局ラグジュアリーウォッチブランドの中でも一部は確実に独自のアイコンとして残り、大多数は「ありきたりな」ブランドへと押しやられる格差が広がっています。
David Hwang
時計アナリスト
Watch Terminal


